


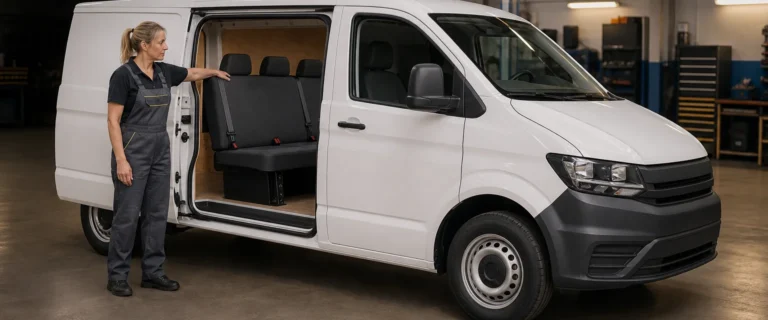
L’essentiel : la TVA récupérable sur un véhicule utilitaire 5 places ne se décide pas sur l’usage que vous faites du véhicule, mais sur la façon dont il a été conçu et homologué. Pour un utilitaire de catégorie N, le droit à déduction n’est perdu qu’à partir de trois rangs de places assises : un fourgon à cabine approfondie, deux rangs et cinq places, reste donc déductible. Pour un pick-up en revanche (carrosserie européenne « camion pick-up », code BE), le seuil tombe à deux rangs : une double cabine cinq places est exclue. Et un dérivé VP n’a, par construction, qu’un seul rang : y remonter une banquette lui fait perdre l’avantage. Le juge de paix, c’est votre carte grise.
« On m’a dit que passer à cinq places, c’était la TVA perdue. » Cette phrase, je l’entends au moins une fois par mois, en général au moment où un artisan hésite entre une cabine simple et une cabine approfondie pour embarquer ses deux compagnons sur le chantier. Elle est à moitié vraie, et la moitié fausse coûte cher dans les deux sens : soit vous renoncez à une banquette qui ne vous aurait rien coûté fiscalement, soit vous achetez un véhicule en comptant sur une déduction que l’administration vous refusera. Le tri est net, à condition de regarder la bonne chose.
Le critère, c’est la conception du véhicule, pas votre usage
Le texte de base tient en une ligne. Le 6° du 2 du IV de l’article 206 de l’annexe II au code général des impôts exclut du droit à déduction « les véhicules ou engins, quelle que soit leur nature, conçus pour transporter des personnes ou à usages mixtes, qui constituent une immobilisation », sauf s’ils sont destinés à être revendus à l’état neuf, donnés en location, affectés à l’enseignement de la conduite, ou utilisés par une entreprise de transport public de voyageurs.
Le mot qui décide, c’est « conçus ». La doctrine fiscale est explicite : pour apprécier le caractère mixte, « le critère déterminant réside dans l’usage pour lequel l’engin a été conçu et non dans son usage effectif ». Autrement dit :
- Rouler toujours seul dans un véhicule homologué pour transporter des personnes ne vous rend pas le droit à déduction. L’argument « je ne prends jamais personne à l’arrière » n’a aucune portée fiscale.
- À l’inverse, un utilitaire correctement homologué reste déductible même si vous y installez ponctuellement un collègue : c’est la conception qui compte, pas le trajet du jour.
C’est une bonne nouvelle et un piège à la fois : la règle est objective, vérifiable, opposable, mais elle se joue entièrement au moment de la commande du véhicule. Une fois la carte grise éditée, il n’y a plus grand-chose à plaider.
Tout se lit sur quatre cases de la carte grise
Avant de parler de rangs de sièges, il faut savoir où regarder. L’arrêté du 9 février 2009 relatif aux modalités d’immatriculation des véhicules fixe le contenu du certificat d’immatriculation. Quatre rubriques nous intéressent :
- J : la catégorie du véhicule au sens européen. C’est le premier tri : M pour les véhicules conçus pour le transport de passagers, N pour ceux conçus pour le transport de marchandises (un utilitaire léger est en N1).
- J.1 : le genre national (VP, CTTE…).
- J.2 : la carrosserie au sens européen. C’est là qu’apparaît le fameux code BE, « camion pick-up », qui change tout.
- J.3 : la carrosserie en désignation nationale, où se lit la mention DERIV VP.
Prenez le certificat d’immatriculation du véhicule que vous envisagez (ou sa fiche d’homologation si vous commandez du neuf) et notez ces quatre valeurs. Tout le reste en découle. Si le vendeur ne peut pas vous les donner avant commande, c’est en soi un signal : demandez-les par écrit. Sur le même principe, les valeurs de poids se lisent aux rubriques F et G de la carte grise, un réflexe que nous détaillons dans notre guide sur le PTAC et le PTRA.
Le geste utile tient en deux minutes : avant de signer, photographiez la case J.2 du certificat d’immatriculation (ou faites-vous envoyer la fiche d’homologation du véhicule commandé) et comptez les rangs vous-même. Chez nous, les véhicules arrivent à l’aménagement une fois la carte grise éditée : à ce stade, la question fiscale est déjà tranchée, et il ne reste qu’à tirer le meilleur parti du volume disponible. Le seul moment où le choix est encore ouvert, c’est avant la commande du véhicule.
Le compte des rangs : trois pour un fourgon, deux pour un pick-up
Voici le cœur du sujet, et la raison pour laquelle « cinq places » ne veut rien dire tout seul. L’administration a redéfini les droits à déduction en fonction de la catégorisation européenne du véhicule, dans une mise à jour publiée le 20 novembre 2024 et consolidée depuis dans la documentation fiscale. Trois règles en sortent :
- Catégorie M (voitures, breaks, véhicules à usage multiple) : exclusion du droit à déduction quelle que soit la carrosserie. Une seule exception, le dérivé VP, sur lequel nous revenons plus bas.
- Catégorie N (utilitaires) : l’exclusion ne s’applique qu’à partir de trois rangs de places assises, les strapontins n’étant pas comptés, ou si le véhicule reçoit au moins l’équipement minimal d’une autocaravane.
- Exception pick-up : lorsque la carrosserie européenne est « camion pick-up » (code BE), le seuil d’exclusion descend à deux rangs de places assises.
La conséquence est contre-intuitive et c’est elle qu’il faut retenir : deux véhicules à cinq places peuvent avoir un sort fiscal opposé. Un fourgon à cabine approfondie, deux rangs, garde sa TVA. Un pick-up double cabine, cinq places lui aussi, la perd. Ce n’est pas le nombre de sièges qui tranche, c’est le couple carrosserie + nombre de rangs.
| Configuration | Catégorie et carrosserie | Rangs de places | TVA sur l’achat |
|---|---|---|---|
| Fourgon tôlé 2 ou 3 places | N1, carrosserie fourgon | 1 rang | Déductible |
| Fourgon à cabine approfondie 5 places | N1, carrosserie fourgon | 2 rangs | Déductible |
| Utilitaire à trois rangées de sièges | N1, carrosserie fourgon | 3 rangs | Exclue |
| Pick-up simple cabine | N1, carrosserie CE « camion pick-up » (BE) | 1 rang | Déductible |
| Pick-up double cabine 5 places | N1, carrosserie CE « camion pick-up » (BE) | 2 rangs | Exclue |
| Dérivé VP (banquette déposée) | M1, carrosserie nationale DERIV VP | 1 rang | Déductible |
| Le même, banquette arrière remontée | M1 sans adaptation DERIV VP | 2 rangs | Exclue |
| Utilitaire équipé en autocaravane | N1 avec équipement minimal d’autocaravane | Indifférent | Exclue |
Source : documentation fiscale BOI-TVA-DED-30-30-20, version du 2 juillet 2025, et actualité BOFiP du 20 novembre 2024. Ce tableau porte sur la TVA grevant l’acquisition du véhicule ; il ne préjuge ni des autres taxes, ni des règles applicables aux carburants.
En résumé : ce n’est pas le nombre de places qui décide, c’est le nombre de rangs, lu au regard de la carrosserie. Fourgon, fourgonnette, camionnette ou véhicule de société, peu importe le mot employé au moment de la vente : tant que le véhicule reste en catégorie N et sous les trois rangs, la TVA d’acquisition est déductible. Pick-up : deux rangs suffisent à la faire tomber. Voiture, break ou véhicule à usage multiple : exclu, sauf transformation en dérivé VP à un seul rang.
Le dérivé VP : « cinq places » et « dérivé VP » sont incompatibles
C’est le point sur lequel je vois passer le plus de confusions, parce que le dérivé VP a l’apparence d’un utilitaire tout en restant, aux yeux du droit, une voiture. L’exception qui lui ouvre la déduction est étroite : elle ne s’applique que lorsque le véhicule de catégorie M a fait l’objet d’une adaptation réversible ayant spécifiquement pour objet de privilégier le transport de marchandises. En France, seuls sont concernés les voitures à hayon arrière, breaks et véhicules à usage multiple transformés pour n’avoir qu’un seul rang de places assises.
Lisez bien : un seul rang. Un « dérivé VP cinq places » n’existe pas : c’est une contradiction dans les termes. Deux conséquences très concrètes sur le terrain :
- Vous achetez un dérivé VP d’occasion : vérifiez que la banquette a bien été déposée et que la carte grise porte la mention correspondante. Un véhicule vendu « en utilitaire » mais dont l’arrière a été remis en état d’origine n’est plus dans l’exception.
- Vous voulez remettre la banquette pour transporter du monde : l’adaptation étant réversible, rien ne l’interdit techniquement. Mais vous sortez de l’exception, donc du droit à déduction. Cette bascule appelle une régularisation, et c’est exactement le genre de décision à faire chiffrer par votre expert-comptable avant de démonter quoi que ce soit, pas après.
Si votre besoin réel, c’est cinq places assises et la TVA, la bonne réponse n’est pas un dérivé VP rebanquetté : c’est un fourgon à cabine approfondie, qui reste en catégorie N avec ses deux rangs.
Déductible ne veut pas dire « tout est déductible »
Obtenir le droit à déduction ne clôt pas le sujet. La contrepartie est posée noir sur blanc par la doctrine : si le véhicule dont la TVA a été déduite fait l’objet d’une utilisation privative, cette utilisation constitue une prestation de services qui doit elle-même être soumise à la TVA. Le principe de fond, lui, reste celui de tout droit à déduction : le véhicule doit être affecté aux besoins de l’entreprise.
Or une banquette arrière est précisément ce qui crée la tentation. Un fourgon à cabine approfondie garde sa déduction sur le plan de l’homologation, mais s’il devient le véhicule familial du week-end, le sujet se déplace du terrain de la conception vers celui de l’affectation, et c’est là que se jouent les redressements. Nous en posons les grands principes dans notre article sur la déduction de TVA sur les utilitaires, et le panorama plus large des taxes se trouve dans le point sur la fiscalité des utilitaires.
Un mot d’honnêteté, enfin, parce qu’il vaut mieux le dire que le laisser deviner : nous équipons des véhicules, nous ne tenons pas votre comptabilité. Cet article donne la grille de lecture et les sources pour poser les bonnes questions ; la décision, dans votre situation précise (véhicule d’occasion, transformation en cours de vie, flotte mixte), se prend avec un professionnel du chiffre.
Cinq places : ce que la banquette vous prend derrière
La question fiscale réglée, reste la question du métier, et elle est loin d’être secondaire. Un deuxième rang de sièges, ce n’est pas une option gratuite dans l’espace utile :
- La longueur de chargement diminue, souvent de manière décisive pour qui transporte des panneaux ou des tubes. La cloison recule d’autant.
- La charge utile baisse du poids des sièges, des ceintures et de leurs renforts. Ne la déduisez pas d’un catalogue : elle se calcule à partir des valeurs F.2 et G.1 portées sur la carte grise de votre exemplaire, qui varient selon la version et les options réellement montées.
- Le volume restant se réorganise en hauteur, faute de longueur. C’est le moment de repenser le rangement plutôt que d’empiler au sol.
Concrètement, sur une cabine approfondie, le mètre linéaire perdu se récupère en verticalité : des étagères pour utilitaire le long des parois libèrent le plancher et évitent le chargement en tas, et les accessoires d’aménagement pour utilitaire permettent d’organiser la zone courte qui subsiste derrière la banquette. Pour la méthode d’ensemble (ordre de pose, protection des parois, circulation), nous avons détaillé notre façon de faire dans le guide de l’aménagement intérieur d’un fourgon.
FAQ – TVA et utilitaire 5 places
Un utilitaire 5 places ouvre-t-il droit à la TVA récupérable ?
Oui pour un fourgon de catégorie N à cabine approfondie : cinq places réparties sur deux rangs, l’exclusion ne commençant qu’à trois rangs de places assises. Non pour un pick-up de carrosserie européenne « camion pick-up » (code BE) : sur ces véhicules, le seuil d’exclusion est fixé à deux rangs, donc une double cabine cinq places est exclue.
Où vérifier la catégorie et la carrosserie de mon véhicule ?
Sur le certificat d’immatriculation : rubrique J pour la catégorie européenne (M ou N), J.1 pour le genre national, J.2 pour la carrosserie européenne (c’est là qu’apparaît le code BE des pick-up) et J.3 pour la carrosserie nationale, où se lit la mention DERIV VP. Ces rubriques sont fixées par l’arrêté du 9 février 2009 relatif aux modalités d’immatriculation des véhicules.
Puis-je récupérer la TVA sur un dérivé VP à cinq places ?
Non, parce que ce véhicule n’existe pas dans cette configuration. L’exception qui ouvre la déduction aux véhicules de catégorie M vise uniquement les voitures à hayon, breaks et véhicules à usage multiple transformés pour n’avoir qu’un seul rang de places assises. Dès qu’un deuxième rang est présent, l’adaptation DERIV VP n’est plus caractérisée et l’exclusion s’applique.
Si je ne transporte jamais personne à l’arrière, la TVA redevient-elle déductible ?
Non. La doctrine fiscale retient comme critère déterminant l’usage pour lequel l’engin a été conçu, et non son usage effectif. Un véhicule homologué pour le transport de personnes reste exclu même s’il roule toujours à vide à l’arrière. À l’inverse, un utilitaire correctement homologué ne perd pas sa déduction parce qu’un compagnon monte à bord.
Que se passe-t-il si je remonte la banquette d’un dérivé VP ?
Le véhicule sort de l’exception qui lui ouvrait la déduction, puisque celle-ci suppose un seul rang de places assises. L’opération est techniquement possible (l’adaptation est par nature réversible) mais elle a des conséquences fiscales, dont une régularisation. Faites-les chiffrer par votre expert-comptable avant l’intervention plutôt qu’après.
Une cabine approfondie change-t-elle ma charge utile ?
Oui, à la baisse : les sièges, les ceintures et leurs renforts pèsent, et la longueur de chargement diminue d’autant. Ne reprenez pas une valeur de catalogue : la charge utile se calcule à partir des valeurs F.2 et G.1 inscrites sur la carte grise de votre propre véhicule, qui dépendent de la version et des équipements réellement montés.
Sources
- Légifrance – Article 206 de l’annexe II au code général des impôts, version en vigueur depuis le 8 juillet 2024 (exclusion du droit à déduction pour les véhicules conçus pour transporter des personnes ou à usages mixtes, et liste des exceptions), consulté le 9 septembre 2026.
- BOFiP – BOI-TVA-DED-30-30-20, « TVA – Droits à déduction – Exclusions – Véhicules ou engins de transport de personnes », version du 2 juillet 2025 (catégories M et N, adaptation réversible DERIV VP, seuil de deux rangs pour la carrosserie « camion pick-up » code BE, équipement minimal d’autocaravane), consulté le 9 septembre 2026.
- BOFiP – Actualité ACTU-2024-00189, « Précision sur l’exclusion du droit à déduction de la TVA s’agissant des véhicules à usage mixte », 20 novembre 2024 (critère de la conception et non de l’usage effectif ; exclusion des véhicules de catégorie N à partir de trois rangs de places assises, hors strapontins), consulté le 9 septembre 2026.
- Légifrance – Arrêté du 9 février 2009 relatif aux modalités d’immatriculation des véhicules, annexe III (rubriques J, J.1, J.2 et J.3 du certificat d’immatriculation), consulté le 9 septembre 2026.
- Service-Public – Fiche F23208, « Facturation électronique entre entreprises », vérifiée le 7 août 2026 (obligation de réception au 1er septembre 2026 pour toutes les entreprises établies en France et assujetties à la TVA ; obligation d’émission au 1er septembre 2026 pour les grandes entreprises et les ETI, au 1er septembre 2027 pour les PME et micro-entreprises), consulté le 9 septembre 2026.
Accessoires pour véhicules utilitaires
Notre sélection pour équiper votre utilitaire, sur la boutique Comptoir de l’Utilitaire.